Domain kredit-24.de kaufen?
Wir ziehen mit dem Projekt
kredit-24.de um.
Sind Sie am Kauf der Domain
kredit-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-24.de kaufen?
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
Warum ist ein Kontokorrentkredit teurer als ein Darlehen?
Ein Kontokorrentkredit ist in der Regel teurer als ein Darlehen, da er flexibler ist und schneller verfügbar sein muss. Die Bank trägt ein höheres Risiko, da der Kreditnehmer jederzeit auf das Geld zugreifen kann, ohne vorherige Genehmigung. Zudem sind die Zinsen für einen Kontokorrentkredit variabel und können sich je nach Marktlage ändern. Darlehen hingegen haben feste Zinsen und eine festgelegte Laufzeit, was für die Bank kalkulierbarer ist. **


Ähnliche Suchbegriffe für Kontokorrentkredit
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
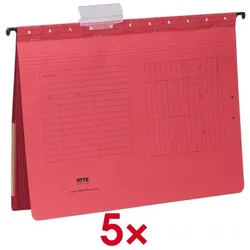
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
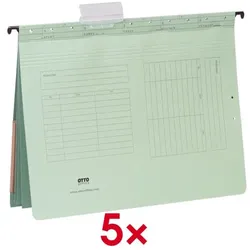
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« gelbMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: gelb, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wie hoch sind die Zinsen bei einem Kontokorrentkredit?
Wie hoch die Zinsen bei einem Kontokorrentkredit sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers, der Höhe des Kreditbetrags und der Laufzeit des Kredits. Die Zinssätze für Kontokorrentkredite können variabel sein und sich je nach Marktlage ändern. Es ist daher ratsam, sich bei der Bank oder dem Kreditinstitut über die aktuellen Zinssätze zu informieren, bevor man einen Kontokorrentkredit in Anspruch nimmt. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. **
-
Was ist der Unterschied zwischen einem Kontokorrentkredit und einem Darlehen?
Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die es einem Unternehmen ermöglicht, sein Konto zu überziehen, um kurzfristige Liquiditätsengpässe zu überbrücken. Ein Darlehen hingegen ist eine langfristige Finanzierung, bei der eine festgelegte Summe zu einem festen Zinssatz über einen bestimmten Zeitraum zurückgezahlt wird. Kontokorrentkredite haben in der Regel höhere Zinssätze als Darlehen, da sie als risikoreicher gelten. Darlehen werden oft für spezifische Investitionen wie den Kauf von Anlagevermögen verwendet, während Kontokorrentkredite für den allgemeinen Betriebskapitalbedarf genutzt werden. **
-
Warum ist der Zinssatz für den Kontokorrentkredit höher als für das Darlehen?
Der Zinssatz für den Kontokorrentkredit ist in der Regel höher als für ein Darlehen, da ein Kontokorrentkredit eine kurzfristige Finanzierungslösung ist, die flexibel genutzt werden kann. Im Gegensatz dazu ist ein Darlehen eine langfristige Verpflichtung mit festgelegten Rückzahlungsbedingungen. Aufgrund des höheren Risikos für die Bank, dass der Kreditnehmer den Kontokorrentkredit nicht zurückzahlen kann, wird ein höherer Zinssatz festgelegt. Darüber hinaus sind die Verwaltungskosten für einen Kontokorrentkredit in der Regel höher, da er regelmäßig überprüft und angepasst werden muss. **
-
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **

Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Warum ist ein Kontokorrentkredit teurer als ein Darlehen?
Ein Kontokorrentkredit ist in der Regel teurer als ein Darlehen, da er flexibler ist und schneller verfügbar sein muss. Die Bank trägt ein höheres Risiko, da der Kreditnehmer jederzeit auf das Geld zugreifen kann, ohne vorherige Genehmigung. Zudem sind die Zinsen für einen Kontokorrentkredit variabel und können sich je nach Marktlage ändern. Darlehen hingegen haben feste Zinsen und eine festgelegte Laufzeit, was für die Bank kalkulierbarer ist. **
-
Wie hoch sind die Zinsen bei einem Kontokorrentkredit?
Wie hoch die Zinsen bei einem Kontokorrentkredit sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers, der Höhe des Kreditbetrags und der Laufzeit des Kredits. Die Zinssätze für Kontokorrentkredite können variabel sein und sich je nach Marktlage ändern. Es ist daher ratsam, sich bei der Bank oder dem Kreditinstitut über die aktuellen Zinssätze zu informieren, bevor man einen Kontokorrentkredit in Anspruch nimmt. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. **
-
Was ist der Unterschied zwischen einem Kontokorrentkredit und einem Darlehen?
Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die es einem Unternehmen ermöglicht, sein Konto zu überziehen, um kurzfristige Liquiditätsengpässe zu überbrücken. Ein Darlehen hingegen ist eine langfristige Finanzierung, bei der eine festgelegte Summe zu einem festen Zinssatz über einen bestimmten Zeitraum zurückgezahlt wird. Kontokorrentkredite haben in der Regel höhere Zinssätze als Darlehen, da sie als risikoreicher gelten. Darlehen werden oft für spezifische Investitionen wie den Kauf von Anlagevermögen verwendet, während Kontokorrentkredite für den allgemeinen Betriebskapitalbedarf genutzt werden. **
Ähnliche Suchbegriffe für Kontokorrentkredit
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« gelbMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: gelb, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
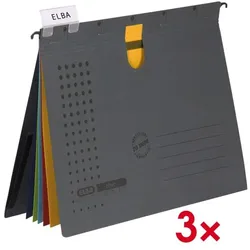
Elba Kredit- und Personalhefter »chic ultimate« 100333017 grau, 31.8x25 cmKredit- und Personalhefter »chic ultimate« 100333017, Inhalt pro Pack: 3 Stück, Höhe: 250 mm, Farbe: anthrazit/farbige Taben, Werkstoff: Chanson-Karton, Hersteller-Artikelnummer: 100333017, Lieferumfang: Vollsichtreiter, Beschriftungsschild, Besonderheiten: Metallschiene, Breite: 318 mm, für Papierformat: A4, Art der Heftung: kaufmännische Heftung, Papiergewicht: 240 g/m2, Beschriftungsschild vorhanden: Ja, Aufdruck vorhanden: Ja, beidseitig bedruckbar: Nein, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter19,55 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist der Zinssatz für den Kontokorrentkredit höher als für das Darlehen?
Der Zinssatz für den Kontokorrentkredit ist in der Regel höher als für ein Darlehen, da ein Kontokorrentkredit eine kurzfristige Finanzierungslösung ist, die flexibel genutzt werden kann. Im Gegensatz dazu ist ein Darlehen eine langfristige Verpflichtung mit festgelegten Rückzahlungsbedingungen. Aufgrund des höheren Risikos für die Bank, dass der Kreditnehmer den Kontokorrentkredit nicht zurückzahlen kann, wird ein höherer Zinssatz festgelegt. Darüber hinaus sind die Verwaltungskosten für einen Kontokorrentkredit in der Regel höher, da er regelmäßig überprüft und angepasst werden muss. **
-
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.